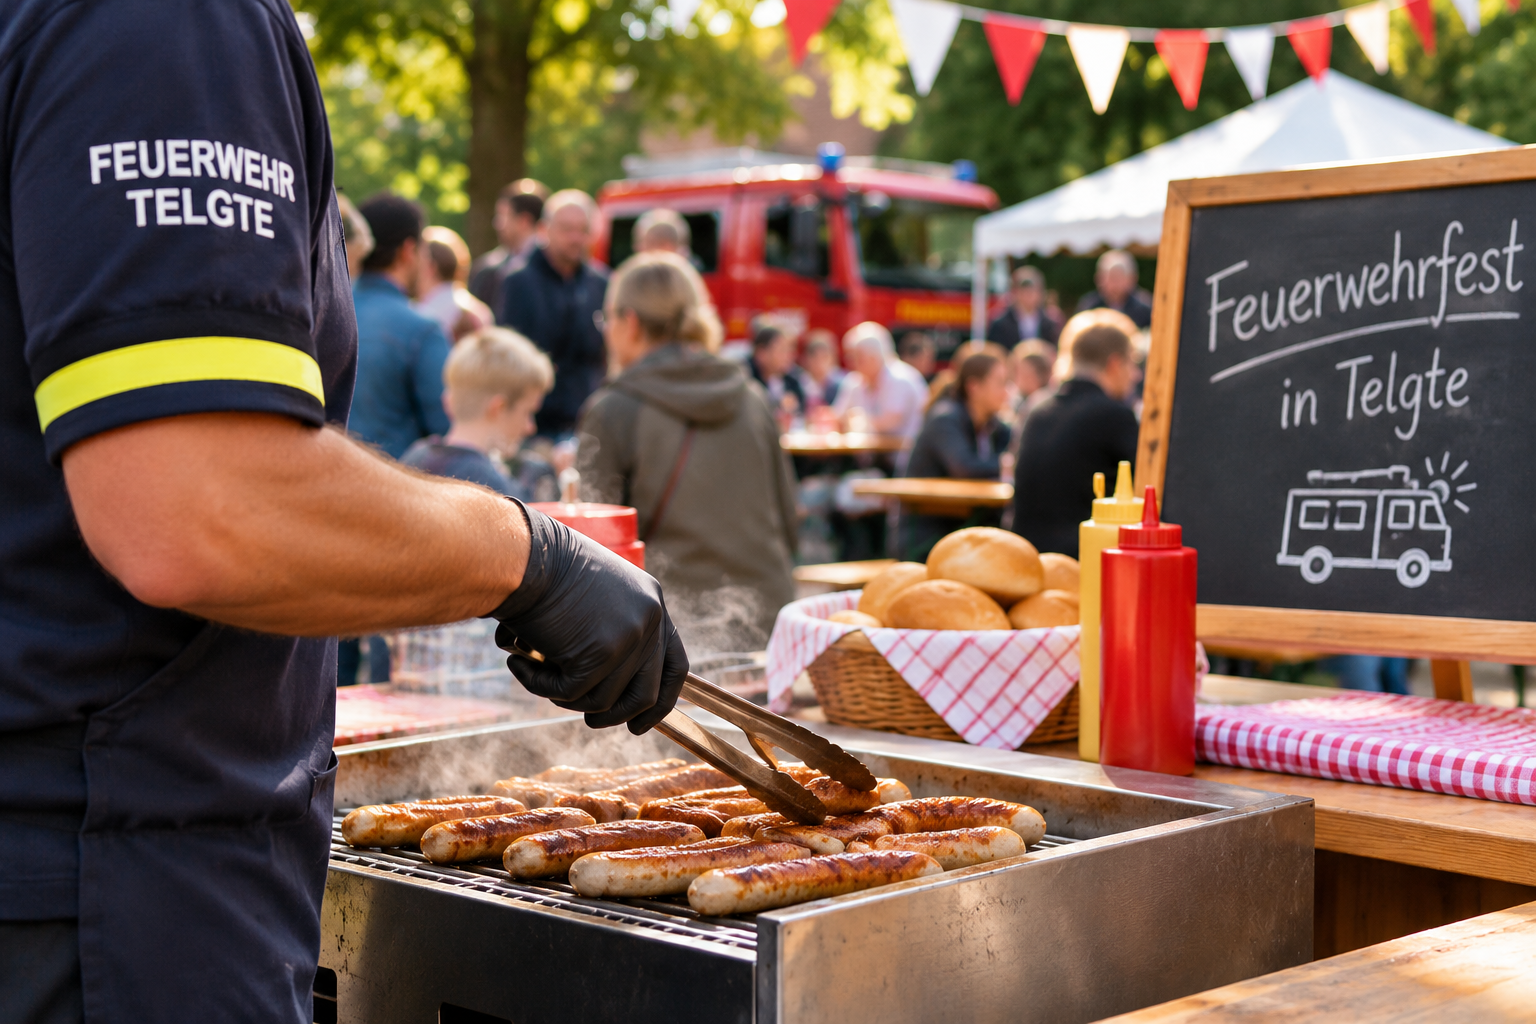
Ab dem 1. Januar 2027 gelten für Städte und Gemeinden bundesweit neue Regeln bei der Umsatzsteuer. In den vergangenen Tagen sorgte dabei vor allem die Frage für Diskussionen, ob künftig auch beim Bratwurstverkauf auf Feuerwehrfesten oder beim Kuchenverkauf auf Schulfesten Umsatzsteuer anfällt.
Das nordrhein-westfälische Finanzministerium hat inzwischen klargestellt, dass solche ehrenamtlichen Verkäufe unter bestimmten Voraussetzungen weiterhin ohne Umsatzsteuer möglich sind.
Doch welche Auswirkungen hat die Neuregelung auf Telgte und Westbevern? „Telgte aktuell & gemeinsam“ hat bei der Stadt Telgte nachgefragt. Fachbereichsleiter Stephan Herzig hat unsere Fragen am 18. November 2026 schriftlich beantwortet.
Feuerwehrfeste können über den Förderverein abgewickelt werden
Für die Freiwillige Feuerwehr Telgte sieht Herzig eine Möglichkeit, die üblichen Bratwurstverkäufe ohne zusätzliche Umsatzsteuer abzuwickeln.
Nach seiner Auskunft können diese Verkäufe über den Förderverein der Freiwilligen Feuerwehr Telgte e. V. erfolgen.
Dabei kommt es insbesondere darauf an, dass die Einnahmen tatsächlich dem eigenständigen Förderverein zuzurechnen sind und die steuerlichen Voraussetzungen eingehalten werden.
Eine wichtige Rolle spielt die Kleinunternehmerregelung. Sie sieht vor, dass der maßgebliche Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro und im laufenden Kalenderjahr 100.000 Euro nicht überschreiten darf.
Diese Grenzen gelten für den jeweiligen Unternehmer insgesamt und nicht einzeln für jede Veranstaltung.
Das NRW-Finanzministerium hat am 16. November nochmals betont, dass vergleichbare ehrenamtliche Veranstaltungen wie Feuerwehrfeste, Sportvereinsjubiläen und Adventsbasare von bestehenden steuerlichen Erleichterungen profitieren können.
Auch Schulfeste können von den neuen Regelungen betroffen sein
Die neuen Umsatzsteuerregelungen betreffen nicht ausschließlich Feuerwehrfeste. Auch bei anderen Veranstaltungen kann es darauf ankommen, wer die Einnahmen erzielt und wie der Verkauf organisiert ist.
Stephan Herzig nennt in seiner Stellungnahme ausdrücklich Schulfeste als Beispiel. So könnte der Verkauf von Kuchen unter bestimmten Umständen umsatzsteuerpflichtig werden, wenn er nicht über einen Förderverein abgewickelt wird.
Auch beim Verkauf durch Schulklassen müssen nach Angaben der Stadt bestimmte Voraussetzungen eingehalten werden, um eine Umsatzsteuerpflicht zu vermeiden.
Das bedeutet allerdings nicht, dass künftig jeder Kuchenverkauf bei einem Schulfest besteuert wird. Entscheidend sind die jeweiligen organisatorischen und steuerlichen Voraussetzungen.
Welche weiteren Veranstaltungen in Telgte und Westbevern konkret betroffen sein könnten, geht aus der Stellungnahme der Stadt nicht hervor.
Stadt Telgte erwartet erheblichen zusätzlichen Aufwand
Während für viele ehrenamtliche Veranstaltungen Entlastungen bestehen, sieht die Stadtverwaltung bei der allgemeinen Umsetzung der neuen Umsatzsteuerregeln erhebliche Herausforderungen.
Herzig spricht in seiner Stellungnahme von einem „massiven bürokratischen und organisatorischen Aufwand“ in der Kämmerei und einzelnen Fachämtern.
Auch Schulen könnten bei bestimmten Verkaufsaktionen zusätzliche Dokumentations- und Abrechnungspflichten treffen.
Hintergrund ist, dass Städte und Gemeinden künftig genauer unterscheiden müssen, welche Leistungen hoheitlich erbracht werden und welche als wirtschaftliche Tätigkeiten umsatzsteuerlich relevant sind.
Klassische Verwaltungsaufgaben wie die Ausstellung von Pässen oder ordnungsrechtliche Genehmigungen bleiben grundsätzlich außerhalb der Umsatzbesteuerung.
Bei anderen Leistungen können dagegen steuerliche Pflichten entstehen. Im Gegenzug kann unter den gesetzlichen Voraussetzungen auch ein Vorsteuerabzug möglich sein.
Die Stadt hat bereits Vorbereitungen getroffen
Nach Angaben von Stephan Herzig hat die Stadt Telgte bereits Bestandsaufnahmen der steuerlich zu prüfenden Bereiche durchgeführt.
Außerdem wurden betroffene Beschäftigte geschult.
Ob sämtliche organisatorischen Umstellungen bereits abgeschlossen sind, geht aus der Stellungnahme nicht hervor.
Was bedeutet das für Vereine und Ehrenamtliche?
Für die üblichen ehrenamtlichen Feuerwehr- und Vereinsfeste in Nordrhein-Westfalen gibt es nach den aktuellen Klarstellungen der Finanzverwaltung grundsätzlich gute Voraussetzungen, um zusätzliche Umsatzsteuerbelastungen zu vermeiden.
Eine pauschale Steuerbefreiung für sämtliche Veranstaltungen besteht allerdings nicht. Entscheidend bleiben die jeweilige Organisation, die Zuordnung der Einnahmen und die steuerlichen Voraussetzungen.
Wer regelmäßig Veranstaltungen mit Einnahmen organisiert, sollte deshalb klären, ob der Verkauf über einen eigenständigen Verein erfolgt und welche Umsatzgrenzen gelten.
Für Telgte zeigt die Stellungnahme der Stadt vor allem eines: Die Neuregelung muss nicht zwangsläufig die beliebten Feuerwehr- und Vereinsfeste verteuern. Für die Verwaltung bedeutet sie dennoch zusätzliche Arbeit.
Quellen und weiterführende Informationen
- Stadt Telgte: Schriftliche Stellungnahme von Stephan Herzig, Fachbereichsleiter 1, vom 18. November 2026 auf redaktionelle Anfrage von „Telgte aktuell & gemeinsam“.
- Ministerium der Finanzen NRW: Pressemitteilung vom 16. November 2026, dokumentiert bei NWB am 17. November. https://datenbank.nwb.de/Dokument/1105677/
- WDR: Bericht vom 13. November 2026 über die Klarstellung des NRW-Finanzministers. https://www1.wdr.de/nrw/bratwurst-steuer-feuerwehr-feste-100.html
- Umsatzsteuergesetz, § 2b: Umsatzbesteuerung juristischer Personen des öffentlichen Rechts. https://www.gesetze-im-internet.de/ustg_1980/__2b.html
- Umsatzsteuergesetz, § 19: Kleinunternehmerregelung. https://www.gesetze-im-internet.de/ustg_1980/__19.html